Autor: Chiara Albertini

Schwarzgeld in der Schweiz wird künftig besteuert

Die Schweiz und Deutschland haben sich im Steuerstreit geeinigt: Schweizer Banken sollen in Zukunft auf Kapitalerträge von Personen mit Wohnsitz in Deutschland eine Abgeltungssteuer von 26 Prozent erheben. Dies entspricht dem in Deutschland geltenden Steuersatz für Kapitalerträge, wie das EFD schreibt. Steuerflüchtlinge aus Deutschland sparen künftig in der Schweiz also keine Steuern mehr, bleiben aber anonym. Damit wird das Bankgeheimnis gewahrt. Wir begrüssen diese Entwicklung aus folgendem Grund: Aus unserer Sicht ist die Privatsphäre der Bürger eine der wichtigsten Rechte in einem demokratischen Staat (dazu gehört auch das Post- und Bankgeheimnis), natürlich gehören Pflichten wie das Bezahlen der Steuer auch dazu. Nun gibt’s Rechtssicherheit, daher begrüssen wir dieses Abkommen zum Schutz der Kunden und deren Vermögen. Wie weit das Abkommen andere EU Staaten betrifft, haben wir noch nicht endgültig geklärt.

Schwarzgelder werden nachträglich besteuert

Einen Teil ihres bisher nicht versteuerten Vermögens müssen die Kunden aber dennoch dem deutschen Fiskus abliefern: Im von Staatssekretär Michael Ambühl und seinem deutschen Verhandlungspartner Hans Bernhard Beus vorunterzeichneten Abkommen ist nämlich eine nachträgliche Besteuerung der Schwarzgelder vorgesehen. Für die vergangenen rund zehn Jahre wird eine pauschale Steuer fällig. Sie liegt zwischen 19 und 34 Prozent. In Zukunft muss auf Zinsen und Dividenden eine Quellensteuer von 26.375% abgeführt werden. Eingezogen wird diese Nachsteuer genauso wie ab 2013 die Abgeltungssteuer von den Banken.

Banken müssen bürgen, Abwanderung wird schwieriger

Die Banken müssen vorerst auch dafür bürgen, dass die Steuergelder aus der Vergangenheit zum deutschen Staat fliessen. Konkret müssen sie eine Vorauszahlung von zwei Milliarden Franken leisten. Wie von uns erwartet, wird es schwieriger werden, seine Bankbeziehungen zu saldieren. Durch die Vorauskasse der Banken fürchten sie sich nun vor grossen Abflüssen vor dem Inkrafttretens des Abkommens bevor sie ihren Kunden die Steuerbeiträge belastet haben. Wer verhindern möchte, dass ein Teil seiner Gelder ohne Kontrolle an die Bank und an das Finanzamt geht, der sollte sich schnellstmöglich über seine Alternativen informieren.

Bankgeheimnis aufgeweicht

Für die deutschen Kunden von Schweizer Banken besteht aber auch die Möglichkeit, ihre Bankbeziehungen nachträglich gegenüber den deutschen Behörden offenzulegen. Wer auch dies nicht tun will, muss seine Schweizer Konten oder Depots abgeben. Die Schweiz wird einen Bericht dazu abliefern, wie viele Kunden aufgrund des Steuerabkommens wie viel Geld aus der Schweiz abgezogen haben. Um zu verhindern, dass neues unversteuertes Geld in der Schweiz angelegt wird, können die deutschen Behörden neu Auskunftsgesuche stellen, um nach Konten von in Deutschland steuerpflichtigen Personen suchen zu lassen. Selbst wenn mit der Abgeltungssteuer und der Nachbesteuerung die Vermögen weiterhin nicht offengelegt werden müssen, wird das Bankgeheimnis durch diesen Auskunftsmechanismus aufgeweicht. In seinen Unterlagen betont das EFD aber, dass so genannte «Fishing Expeditions», also die Suche nach Konten mit langen Namenslisten ohne konkrete Hinweise auf ein Steuerdelikt, nicht möglich seien. Dies deshalb, weil die Zahl der Gesuche beschränkt ist und die Anfragen plausibel begründet werden müssen.

Die Staatsschuldenkrise und ihre Folgen für die Aktienmärkte?

Die Geschehnisse der letzten Tage resultieren in Angst und Unsicherheit. Wie wir alle wissen, ist Angst der schlechteste aller Berater. Umso wichtiger ist es, sich nun eine saubere Meinung zu bilden.  Wir haben eine klare Haltung und wollen Ihnen diese auch mitteilen, so wie Sie es  von uns gewohnt sind.  Ganz rational und losgelöst vom Herdentrieb, wie es sich für Value-Investoren gehört.  Auch wenn die Makrodaten und Staatsschuldenproblematik derzeit für Turbulenzen sorgen, stehen doch viele der europäischen Unternehmen exzellent da, um nicht zu sagen, besser denn je. Wir fühlen uns mit unseren Portfolios und Vermögensverwaltern gut aufgestellt und gerüstet für das, was noch kommen mag.

Die sich ausbreitende Staatsschuldenkrise hält die Märkte in ihrem Bann. Dies- und jenseits des Atlantiks lassen schwache Konjunkturdaten und politische Streitigkeiten hinsichtlich der geeigneten Maßnahmen zur Lösung der Schuldenproblematik die Märkte erzittern. Auch wenn diese Krise wohl noch Monate andauern wird, bedeutet das nicht zwangsläufig, dass sich Aktien auf mittlere bis lange Sicht schwach entwickeln. Denn die wirtschaftliche Erholung in den Industrieländern verschwindet derzeit völlig aus dem Blickfeld. Bei einem durchschnittlichen KGV von unter 10 während des Zyklustiefs weisen die Börsenbewertungen europäischer Aktien historisch hohe Abschläge auf. Andererseits befinden sich Europas Unternehmen im Gegensatz zu den Staaten in einer exzellenten finanziellen Verfassung. Deshalb halten wir die europäischen Börsen für deutlich unterbewertet. Viele europäische Unternehmen haben globales Format und sind damit für konjunkturelle Schwankungen in ihrem Heimatland weniger anfällig.

Für einiger Techniker steht fest, dass die im März 2009 entstandene Hausse gebrochen ist und dass die bis ins Jahr 2000 zurückgehende langjährige Baisse wieder auflebt. Wir sind der Meinung, es ist zu früh in Panik zu geraten und empfehlen kurzfristig solide Aktien aufzubauen. Die Strategie muss aber vorsichtig überwacht und eventuell angepasst werden.

Wir raten Anlegern weiterhin, ihr Kapital zu schützen und breit zu diversifizieren: mit Forfaitierungen, CAT Bonds und den klassischen Bond und Aktienanlagen.

Finma hat Daten zu Unrecht in die USA geliefert

Die Richter vom Bundesverwaltungsgericht haben im Steuerstreit mit den USA  den Kläger nun Recht gegeben. Die Finma hat zu Unrecht Daten übergeben und das Bankgeheimnis verletzt. Das Urteil kann innert 30 Tagen ans Bundesgericht weitergezogen werden.

Wir gratulieren unserem Anwalt und Mitglied des Advisory Boardes Dr. Andreas Rüd, der den Etappensieg für seine Mandanten erstritt. Das Urteil gegen die Finma wegen der Herausgabe der UBS-Daten rückt auch die Rolle des Bundesrates in der UBS-Affäre wieder ins Licht. Auch bei dessen Handeln gebe es einige Fragezeichen. Nun fordern Parteien die politische Aufarbeitung des Finma-Urteils.

Bundesverwaltungsgericht verbietet Herausgabe von UBS-Kundendaten

Unser  Anwalt und Mitglied im Advisory Board Dr. Andreas Rüd sowie Vertreter einiger UBS-Kunden vor Bundesverwaltungsgericht im Steuerstreit, kritisiert die Finanzmarktaufsicht (Finma) scharf. Diese entziehe den Betroffenen sämtliche Verteidigungsmittel.

Am 18. Februar 2009 hatte die Finma die UBS angewiesen, ihr die Kontendaten von rund 300 amerikanischen Kunden auszuhändigen. Nun gehen mehrere Kunden ans Bundesverwaltungsgericht – das schlimmste konnte verhindert werden.

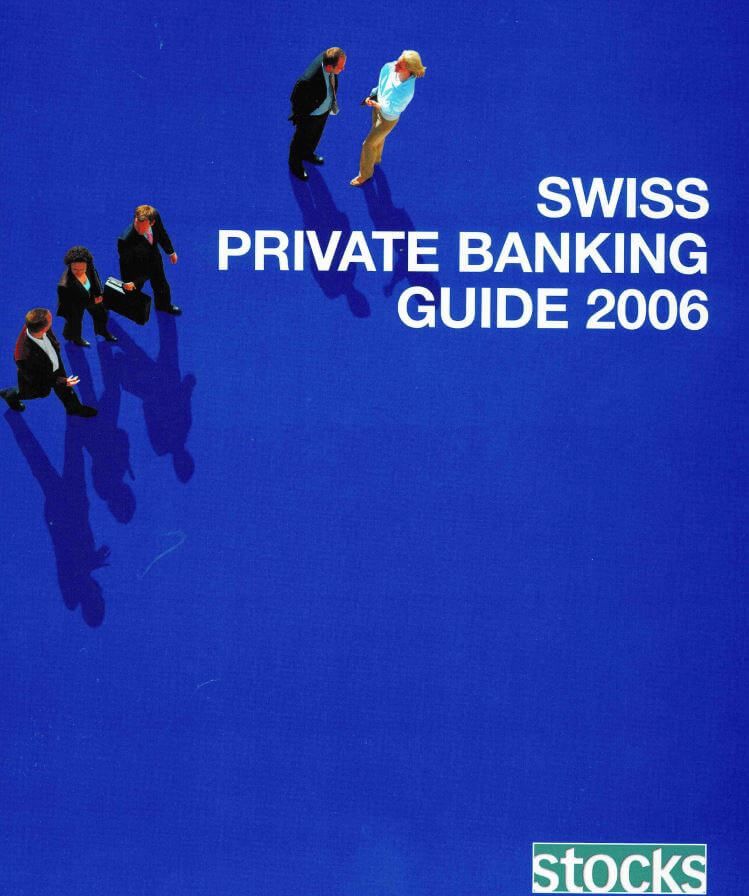
Swiss Private Banking Guide 2008 – Besser beraten bei der Verwaltung

Im neuen Swiss Private Banking Guide ist ein Artikel über uns erschienen «Besser beraten bei der Verwaltung». Der Swiss Private Banking Guide 2008 wird von dem größten Börsenmagazin Stocks herausgegeben. «Swiss Private Banking Guide 2008»

Bei der Suche nach dem passenden Private Banker oder Vermögensverwalter helfen Berater wie Imber Consulting & Research. Die Dienstleistung kann auch die Begleitung und Kontrolle eines Vermögensverwaltungsmandats umfassen.

Im schnelllebigen Finanzsektor ist Zeit knapp und entsprechend wertvoll. Es gilt daher: Zeit ist Geld – und keine Zeit zu haben, kostet Geld. «Ganz zentral ist, dass sich der Berater für den Kunden Zeit nimmt, um dessen persönliche Bedürfnisse und dessen Umfeld in Erfahrung zu bringen», erklärt Urs Imber, Geschäftsführer von Imber Consulting & Research (ICR) in Zug. «Aber diese Zeit fehlt bei den Banken heute oft. Dadurch entstehen Fehler bei der Beratung. Oft handelt es sich nicht mehr um ein Beratungs-, sondern um ein Verkaufsgespräch.»

Imber ist auf Vermögensanalyse und -beratung spezialisiert, ohne selbst Gelder zu verwalten. In diesem Zusammenhang erwähnt er das Beispiel einer 74-jährigen Frau mit einer halben Million Franken Anlagevermögen. Sie war bei drei Banken, alle wollten ihr Wasserfonds verkaufen, da diese gerade «in» waren. «Im Gespräch mit ihr hörte ich dann heraus, dass sie sich zwar tatsächlich als risikofreudig bezeichnet», so Imber, «aber auf mein bohrendes Nachfragen hin, ob sie wirklich bereit sei, im Extremfall 30 bis 40 Prozent beziehungsweise 150 000 Franken zu verlieren, verneinte sie klar.» Es sei oft der Fall, dass das Anlageprofil sich nach einem eingehenden Kundengespräch ganz anders darstelle als anfangs gedacht. Er verweist auf ein anderes Beispiel aus seiner Beratungspraxis: Ein Schwede mit englischem Pass, der in den USA lebte und arbeitete und in der Schweiz eine Freundin hatte. «Dieser war zunächst wie selbstverständlich davon ausgegangen, dass die Referenzwährung für seine Anlagen der Dollar sein müsse », erzählt Imber. «Nach einem längeren Gespräch entschieden wir uns aber schliesslich für den Franken, weil ein späterer Umzug zu seiner Schweizer Freundin eine beschlossene Sache war.»

Die Suche nach dem passenden Banker oder Vermögensverwalter …

Im nächsten Schritt geht es darum, die identifizierten Anlagebedürfnisse des Kunden beim «passenden» Private Banker oder Vermögensverwalter umzusetzen. Wer etwa Eurex-Kontrakte handeln will oder Hedge-Funds-Anlagen sucht, kann kaum auf die günstigste Bank setzen. Trotzdem: «Der Kunde sollte für die Vermögensverwaltungsgebühren von maximal 0,8 bis 1,0 Prozent akzeptieren – mehr nicht», erklärt Imber. Was darf der Kunde für diese Gebühren verlangen? Ab welcher Grösse hat er Anspruch auf kundenspezifische Lösungen statt Konfektion von der Stange? Dazu Imber: «Individuelle Anlagewünsche bei der Depotzusammensetzung oder Restriktionen – beispielsweise das Berücksichtigen ethischer Richtlinien für sein Depot – sollte der Kunde in der Regel kostenlos anbringen können. Das Private Banking wirbt schliesslich mit individueller Betreuung; auf Sonderwünsche einzugehen muss also zum Standardangebot gehören.» Zudem böten auch die heutigen IT-Systeme ausreichend Flexibilität, um diese Kundenbedürfnisse zu berücksichtigen. «Und wenn eine grosse Bank sich doch nicht dazu bereit erklärt», so Imber, «dann gehen Sie zu einer ‹Finanzboutique› – Sie werden überrascht sein, wie flexibel eine kleine, spezialisierte Bank sein kann.»

ICR führt eine Datenbank mit verschiedenen Bankberatern und Vermögensverwaltern, die einen guten langfristigen Erfolgsnachweis erbringen. «Wir beobachten Berater zwei Jahre lang, bevor wir sie einem Kunden empfehlen», erläutert Imber. Er begleitet Kunden zu mehreren Beratern, denn neben der Performance muss für den Kunden auch die Chemie stimmen, damit er ein Vertrauensverhältnis aufbauen kann.

… und dessen Kontrolle

Selbst wenn der Kunde seinem Berater vertraut, lohnt es sich, dass er Depotauszüge, Abrechnungen und Gebühren genau anschaut. «Abrechnungsfehler sind häufiger, als man denkt», weiss Imber aufgrund seiner Berufspraxis. Die  Dienstleistungen von ICR können daher über die Erstberatung hinausreichen und auch die Begleitung und laufende Kontrolle des Vermögensverwaltungsmandats umfassen. Im Rahmen eines Mandats hatte beispielsweise ein Kunde vereinbart, lediglich 0,05 Prozent Depotgebühren für Festgeldanlagen in Höhe von drei Millionen Franken zu bezahlen. Die Bank holte aber die tiefen Gebühren wieder herein, indem sie das Geld bei einer Finanztochter auf den Kanalinseln platzierte, die 0,25 Prozentpunkte unter der marktüblichen Rendite bezahlte. Versuchen die Banken auch, auf Kosten des Kunden zu viele teure Eigenprodukte ins Depot zu legen? Beispielsweise bei HSBC Private Banking beträgt der Anteil eigener Produkte in den Kundendepots nur rund zehn bis 15 Prozent. Bei den meisten anderen Banken liegt diese Quote zwei- bis dreimal höher, bei 30 und mehr Prozent. «Wir sind der Meinung, dass Qualität über die Quantität siegen sollte; Kunden mit über 30 Prozent bankeigener Produkte im Depot sollten skeptisch werden», so Imber. Bei den Anlagefonds dominieren immer noch aktiv gemanagte Fonds statt kostengünstige, indexorientiert investierende Exchange Traded Funds (ETF). Imber beobachtet aber bei der Kundenbetreuung eine wachsende Bereitschaft zum Einsatz von Indexprodukten – stärker noch bei unabhängigen Vermögensverwaltern als bei Banken. Denn Erstere pflegen häufig einen aktiveren Anlagestil und nutzen dabei ETF, um rasch und unkompliziert in einen Markt oder in ein Anlagethema einzusteigen und um ebenso einfach wieder auszusteigen.

Gesamtschau des Vermögens
Imber mischt sich nicht ins Tagesgeschäft und die einzelnen Transaktionen der Vermögensverwalter beziehungsweise Private Banker ein. Er prüft aber, ob die gewählte grundsätzliche Vermögensaufteilung im jeweils aktuellen Börsenumfeld noch angemessen ist oder ob eventuell die Aktienquote verändert werden sollte. Der Kunde entscheidet, ob er die Ratschläge umsetzen will. «So kann es sein, dass der Kunde von einer Wachstumsstrategie mit grossem Aktienanteil zu einer sogenannten ‹ausgewogenen› Strategie mit nur noch 50 Prozent Aktien wechselt», erläutert Imber. Er kontrolliert auch, ob bei der Vermögensaufteilung die vom Kunden formulierten, individuellen Anlagewünsche und Restriktionen eingehalten werden. Zudem bietet ICR Transparenz über die Kursschwankungen – vor allem Langfristanleger tendieren dazu, Kursverluste auszusitzen. «Wir sensibilisieren die Kunden, indem wir in der Wertschriftenbuchhaltung Verluste von über zehn Prozent seit dem letzten Höchststand speziell hervorheben. » Analog besteht auch nach oben eine Schwelle für Empfehlungen zur Gewinnrealisierung, damit Einzelpositionen kein zu grosses Gewicht im Depot einnehmen und dadurch zu einem Klumpenrisiko werden.

Um ein umfassendes Bild des Gesamtvermögens zu gewinnen, erlaubt die ICR-Wertschriftenbuchhaltung, Kundendepots verschiedener Banken und Vermögensverwalter zu konsolidieren – auch die eigene Firma lässt sich mit den Bilanzwerten ansetzen. Eine bankunabhängige Wertschriftenbuchhaltung wie die von ICR bringt zudem den Vorteil, dass eine lückenlose Performance-Reihe fürs Depot besteht. «Bei einem Bankwechsel übernimmt der neue Anbieter die historischen Daten meist nicht, und sie gehen verloren», erklärt Imber. Er bietet zudem eine grosse Freiheit bei der Wahl der Referenzwährung. «Unser System ist so flexibel, dass es gar die Depotführung auf Rubel-Basis erlaubt, wenn dies beispielsweise ein russischer Anleger wünschen sollte», so Imber. Nicht mehr Gebühren als vorher Je nach Periodizität des Reportings und abhängig vom gewünschten Leistungsumfang verrechnet ICR Gebühren in Höhe von 0,15 bis 0,4 Prozent des betreuten Vermögens. «Unser Ziel ist», erklärt Imber, «dass der Kunde mit den Vermögensverwaltungsgebühren und unseren Kosten zusammen nicht mehr bezahlt als vorher.» In der Regel reduziere die Bank beziehungsweise der Vermögensverwalter die Gebühren mindestens im Umfang der von ICR verrechneten Kosten. Imber sieht sich aber nicht als Konkurrent: «Wir ersetzen Private Banker und Vermögensverwalter nicht, sondern entlasten sie von zeitintensiven Kundengesprächen. So können sie sich auf das Management der Anlagen konzentrieren. » In der Regel lohne sich Imbers Dienstleistung bei  Vermögensverwaltungsmandaten ab einer Million Franken. Er ergänzt aber: «Unser Geschäftsmodell sieht vor, dass wir bewusst auch kleinere Vermögen beraten, damit wir – salopp formuliert – nicht überheblich werden. Wenn beispielsweise bei grossen Kunden die Gebührenabrechnungen wegen ein paar Franken nicht stimmen, ist man schneller bereit, darüber hinwegzusehen. Wer aber gleichzeitig kleinere Vermögen betreut, ist für Gebühren stärker sensibilisiert.»

Urs Aeberli

Chiara Albertini

Chiara Albertini

Expertin für Hypothekenfinanzierung und Vorsorgeberatung in Lugano

Chiara Albertini ist seit mehr als 30 Jahren in der Finanz- und Hypothekenbranche tätig. Ihre Expertise liegt in der Begleitung der Kunden bei der Festlegung der Form der Hypothekenfinanzierung, die zu ihren Möglichkeiten und Bedürfnissen passt. Sie verfügt über fundierte Bank- und Kreditkenntnisse. Nach Abschluss als kaufmännische Angestellte (KV) war sie 34 Jahre lang bei der UBS Schweiz AG als Privatkundenberaterin tätig. Im Jahr 2014 erwarb sie ihr Zertifikat «SAQ-zertifizierte Individualkundenberaterin», eine vom Staatssekretariat für Wirtschaft (SECO) staatlich anerkannte und von SAQ zertifizierte Qualifikation, und erneuerte es letztmals im Jahr 2020. Sie tritt im April 2021 mit viel Enthusiasmus bei  Swiss Wealth Protection / ipoteca.ch ein.

E-Mail: chiara.albertini@ipoteca.ch
Telefon: +41 76 349 01 48


Continue reading

Ratgeber

Wie die Bewertung einer Immobilie funktioniert

Ratgeber

Was muss ich bei der Hypothek im Alter beachten?

Presseartikel

Ticino Business – Warum sollten Unternehmer die Frage nach dem «Warum» beantworten?

Presseartikel

LaDomenica – Das Eigenheim ist nicht für alle möglich

Ratgeber

Das 1 x 1 der Hypotheken

Presseartikel

IL Caffè – Die «rent to buy»-Formel und ihr Debüt auf dem Markt

Ratgeber

Direkte und indirekte Amortisation

Presseartikel

Ticino Business – Hypothekenvergleich über 100 Finanzierungspartner

Ratgeber

Mit dem Baukredit zum Traumhaus

Ratgeber

Hypothek ablösen – 10 Tipps –

Ratgeber

Säule 3a im Überblick

Presseartikel

il Caffè – Fokus Immobilien (IT)

Presseartikel

Ticino Business – Hypothek: die optimale Erweiterung (IT)

Presseartikel

laRegione – Finanzierung von Renditeobjekten

Presseartikel

laRegione – Tipps für die Verlängerung Ihrer Hypothek

Presseartikel

il Caffè – Es ist besser, das Haus zu kaufen als es zu mieten (IT)

Presseartikel

Citywire Magazin – BAD OMENS? – Ausblick 2019

Presseartikel

laRegione – Kein Eigenmietwert, moderate Preissteigerung (IT)

Presseartikel

il Caffè – Die Reise des Eigenmietwertes

Presseartikel

il Caffè – Hauskauf erst ab 44 Jahren (IT)

ipoteca.ch
Via Luigi Canonica 14
6900 Lugano
+41 91 922 00 49

Auf Karte anzeigen 

info@ipoteca.ch

ipoteca.ch ist eine Marke von feyn

Impressum
Datenschutz

Copyright 2021