Autor: Chiara Albertini

TicinoFinanza.ch – Erba startet neuen Job als Hypothekenexperte

Im Online-Portal  TICINOFinanza (www.ticinofinanza.ch) wurde über unseren neuen Mitarbeiter in Lugano Andrea Erba geschrieben. «Erba inizia la nuova attività come esperto ipotecario nella filiale MoneyPark di via Lucchini a Luganoe»

MoneyPark, società d’intermediari ipotecari indipendenti in Svizzera, ha recentemente aperto una filiale a Lugano. Ora Andrea Erba, esperto di ipoteche, rafforza il team assieme a David Marra e Alan Franchi.

Andrea Erba inizia la nuova attività come esperto ipotecario nella filiale MoneyPark di via Lucchini a Lugano, aperta recentemente. Erba si unisce al team composto dall’esperto ipotecario David Marra e dall’esperto previdenziale Alan Franchi, che era entrato a far parte di MoneyPark nel 2017.

Andrea Erba vanta oltre 15 anni di esperienza nella consulenza finanziaria e ipotecaria. Nato in Ticino, è stato recentemente consulente per clienti privati e commerciali presso la Banca WIR di Lugano. «Sono contento di avere l’opportunità di fornire in futuro ai clienti una consulenza completamente trasparente e indipendente in materia di ipoteche e tematiche previdenziali.»

Veronika Imber, responsabile di MoneyPark in Ticino, è lieta di questo passo: «Espandendo il team a Lugano, rispondiamo alle promettenti potenzialità del mercato immobiliare della regione».

tio.ch – MoneyPark eröffnet eine neue Filiale in Lugano

Im Online-Portal der italienischen Schweiz «Ticinonline» (www.tio.ch) wurde über unsere neue Filiale im Zentrum von Lugano geschrieben. «Stando all socieà il mercato ticinese è molto prometttente»

MoneyPark eröffnet eine neue Filiale im Tessin: Das in der Hypothekenberatung und -vermittlung tätige Unternehmen hat die Eröffnung einer Filiale in Lugano bekannt gegeben, die David Marra, ehemals Credit Suisse, anvertraut wurde.

«Ich begrüße die unternehmerischen Rahmenbedingungen, die es uns ermöglichen, unseren Kunden alternativ zur klassischen Bankberatung einen umfassenden und transparenten Überblick über den Hypothekenmarkt zu bieten», wird Marra in einer heutigen Stellungnahme zitiert.

Die Gesamtleitung von MoneyPark im Tessin liegt in den Händen von Veronika Imber, die bereits 2015 die Filiale in Minusio erfolgreich aufgebaut hatte. Nach Angaben des Unternehmens ist der Tessiner Markt sehr vielversprechend.

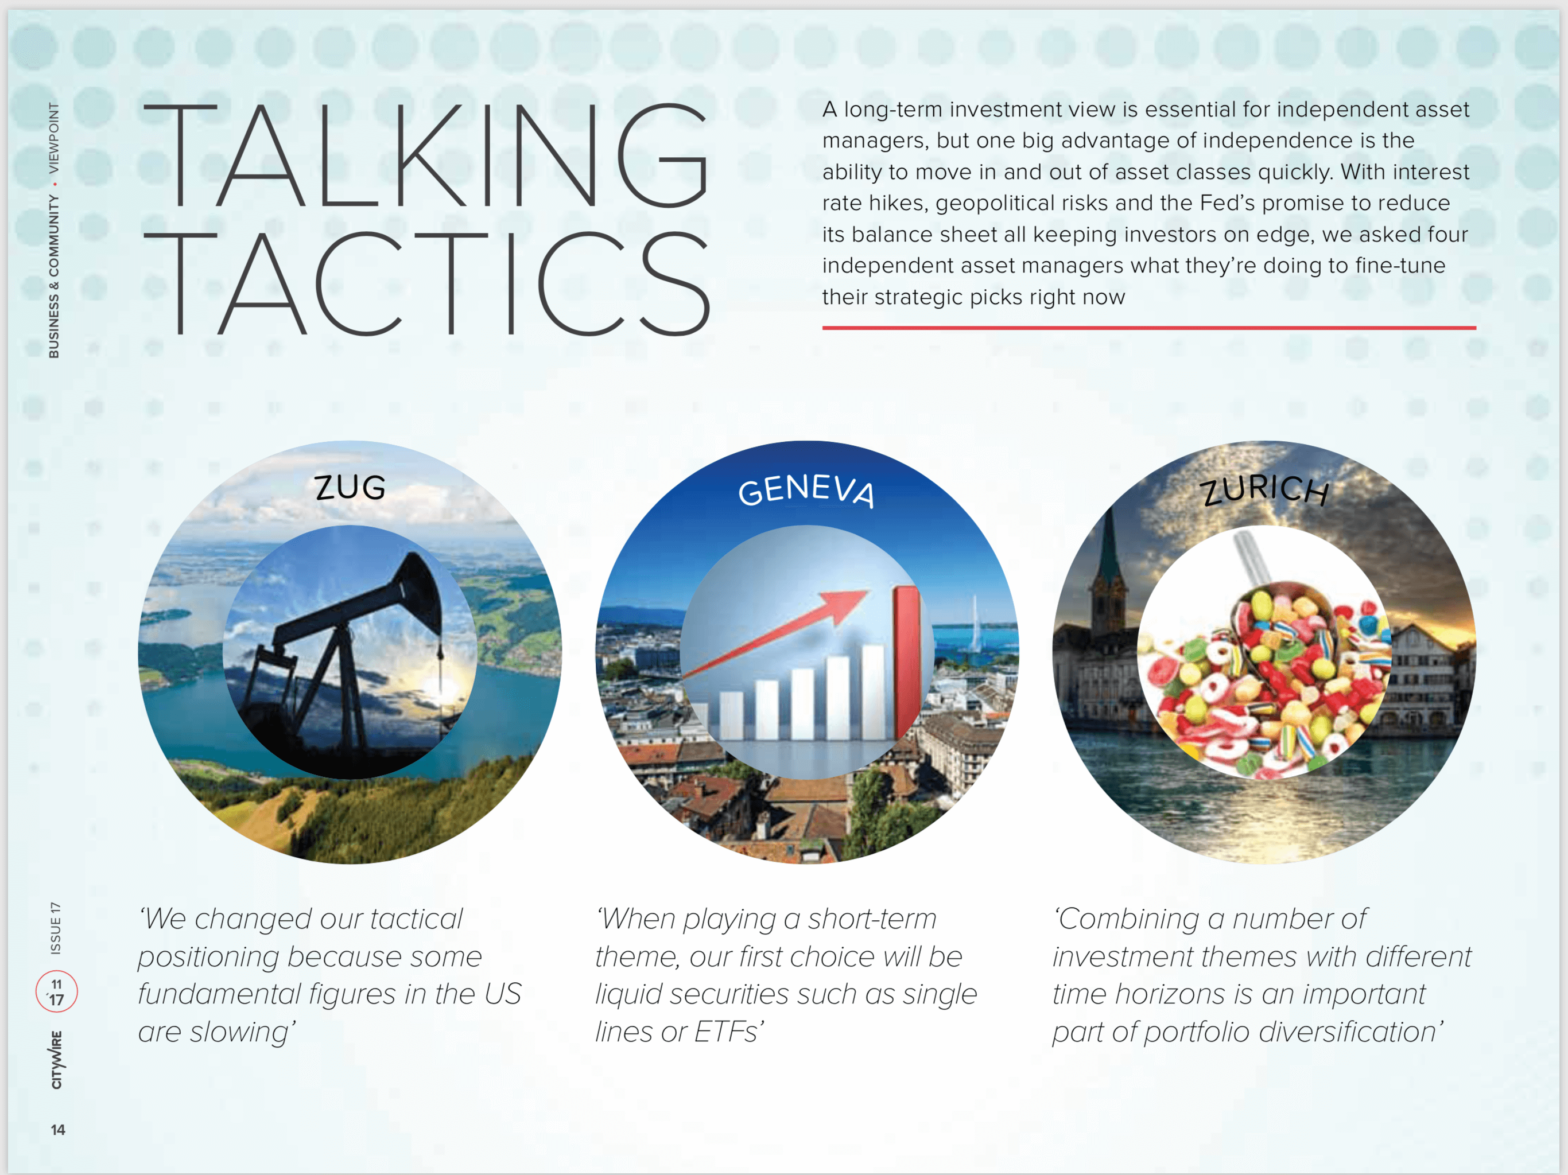
Citywire Magazine – Talking Tactics

Im englischen Citywire Magazin hat unser CEO Urs Imber ein Interview gegeben über taktische und strategische Positionierung in einem schwierigen Marktumfeld. Artikel Citywire Magazine – Talking Tactics EN

Während Banken ihre Portfolios nach einem weltweiten Index bzw. einem Benchmark ausrichten, konzentrieren sich unabhängige Vermögensverwalter oft auf die stärksten Aktien und Märkte. Wenn ein unabhängiger Vermögensverwalter bewusst Märkte weglassen kann, nimmt er Risiken in Bezug auf die Diversifikation in Kauf, erzielt damit dank fundierter Analyse eine Outperformance. Mit dieser kundenorientierter etwas aufwendigeren Strategie kann er Akzente setzen und sich von den grossen Banken und Exchange Traded Fonds abgrenzen.

Vor allem bei stattlich bewerteten Märkten lohnt sich eine selektive Auswahl auch in Bezug auf die Asset Allokation. Wir von Swiss Wealth Protection schichten unsere Portfolios frühzeitig in weniger sensitive Aktien und Branchen Zug um Zug um. Des Weiteren positionieren wir uns im jetzigen Umfeld vermehrt auf alternative Anlagen, um die Portfolios nach unten abzusichern beziehungsweise um die Volatilität zu reduzieren. Diese Feineinstellung ermöglicht uns den veränderten Bedingungen schneller Rechnung zu tragen, sei dies mit einem veränderten ökonomischen Umfeld, einer schnelleren Verabschiedung aus der expansiven Geldpolitik der Notenbanken, oder mit steigenden geopolitische Risiken.

Dabei ist es essential, dem Kunden die Vor- und Nachteile einer solchen flexiblen Strategie aufzuzeigen, dass in manchen Situationen eine Underperformance gegenüber dem Markt entstehen kann. Der Aufwand einer selektiveren und aktiven Strategie mit Weitsicht zahlt sich langfristig aus.

Citywire Magazin – Operation Attraction

In der englischen Fachzeitschrit Citywire Magazin hat unser CEO Urs Imber ein Interview gegeben über die Vorteile von unabhängigen Vermögensverwalter als Arbeitgeber. «Citywire Magazin – Operation Attraction EN»

In einer globalen und vernetzten Welt möchte der Bankberater mehr Anlageberater und nicht Produktverkäufer sein. Der Kunde soll wieder vermehrt ins Zentrum rücken. Dabei ist es essentiell, dass der Berater nicht in administrative Arbeiten versinkt, sondern sich auf den Kunden und die Märkte konzentrieren kann. Dies funktioniert nur auf einer unabhängigen Plattform wie externe Vermögensverwalter es bieten.

Wir haben früh erkannt, dass wir dazu ein innovatives webbasiertes Portfolio-Verwaltungsprogramm mit integriertem CRM, Compliance Lösung, Dokumentenverwaltung, Research Informationen und Verkaufssupport benötigen, um individuelle Anlagestrategien und komplexe Lösungen umzusetzen damit die Administration auf ein Minimum an Zeit beschränkt wird. Neben vielen Erleichterungen für den Alltag ist der Kundenberater unabhängig von seinem Standort, alle Informationen sind einfach und effizient für ihn erhältlich.

Neben einem effizienten Programm und Unabhängigkeit möchten die Berater mehr Selbstbestimmung und flexible Lösungen für Ihre Kunden und sich selbst. Dazu gehören ein individuelles auf jeden Kunden zugeschnittenes transparentes Reporting und eine faire Kostenstruktur für den Anlageberater sowie für den Kunden.

Mit den heutigen Regulierungen ist es leider viel schwieriger geworden eine Vermögensverwaltungsgesellschaft zu gründen. Daher ist es sinnvoll auf bestehende flexible und innovative Strukturen zurückzugreifen, um selbständig zu werden und bestehende Infrastruktur zu nutzen, um Morgen loszulegen.

Dank der besseren Work/life balance profitieren Kunden und Berater – wir von Swiss Wealth Protection setzen das mit unserem Team seit über 10 Jahren um.

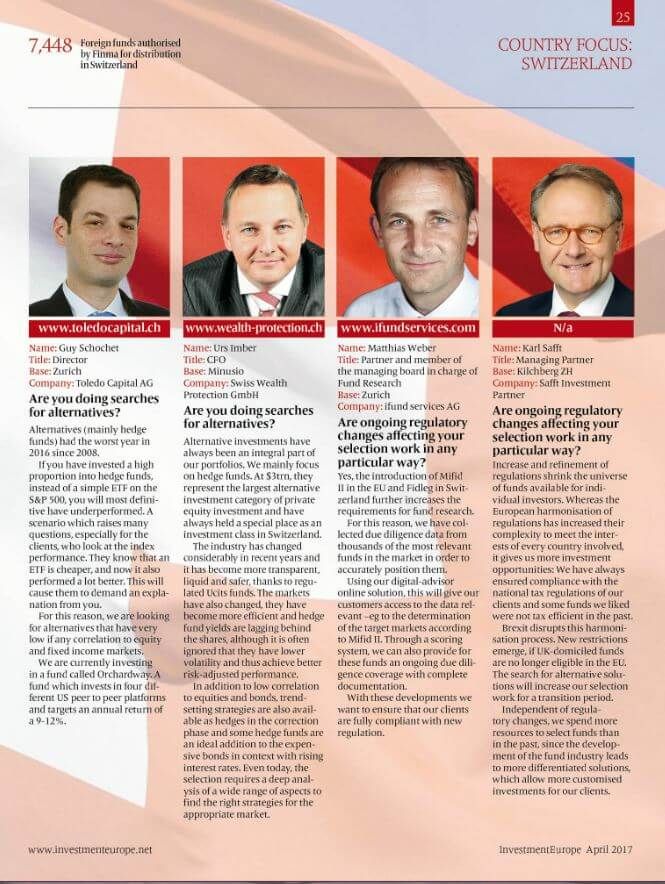
Investment Europe – Are you doing searches for alternatives

Im englischen Investment Europe Magazin hat unser CEO Urs Imber ein Interview gegeben über alternative Anlagen. Investment Europe – Are you doing searches for alternatives EN

In unseren Portfolios sind alternative Anlagen seit jeher ein fester Bestandteil. Wir konzentrieren uns vor allem auf Hedge Funds. Sie repräsentieren mit 3000 Mrd US-Dollar die grösste alternative Anlagekategorie vor Private Equity Anlagen und hatten in der Schweiz immer einen besonderen Stellenwert als Anlageklasse. Das Geburtsjahr der Hedge Funds wird auf 1949 datiert und damals wurden diese in wenig Regulierten «Offshore» Destinationen als Limited Partnerships organisiert, um die grösstmögliche Freiheit in ihrer Anlagepolitik zu haben. Die Informationsbeschaffung war daher sehr aufwendig und intransparent.

Die Branche hat sich in den letzten Jahren stark gewandelt und wurde dank regulierten Ucits Fonds transparenter, liquider und sicherer. Verändert haben sich auch die Märkte, diese wurden effizienter und Hedge Funds Renditen hinken den Aktien hinterher, wobei gerne vergessen wird, dass sie eine geringere Volatilität aufweisen und daher eine bessere risikobereinigte Performance erzielen. Neben geringer Korrelation zu Aktien und Obligationen bieten sich zudem Trendfolgestrategien als Absicherung in einer Korrekturphase an und einige Hedge Funds sind eine optimale Ergänzung zu den teuren Obligationen im Umfeld mit steigenden Zinsen. Auch heute bedarf die Selektion eine tiefgehende Analyse verschiedenster Aspekte, um die richtigen Strategien zum passenden Marktumfeld zu finden.

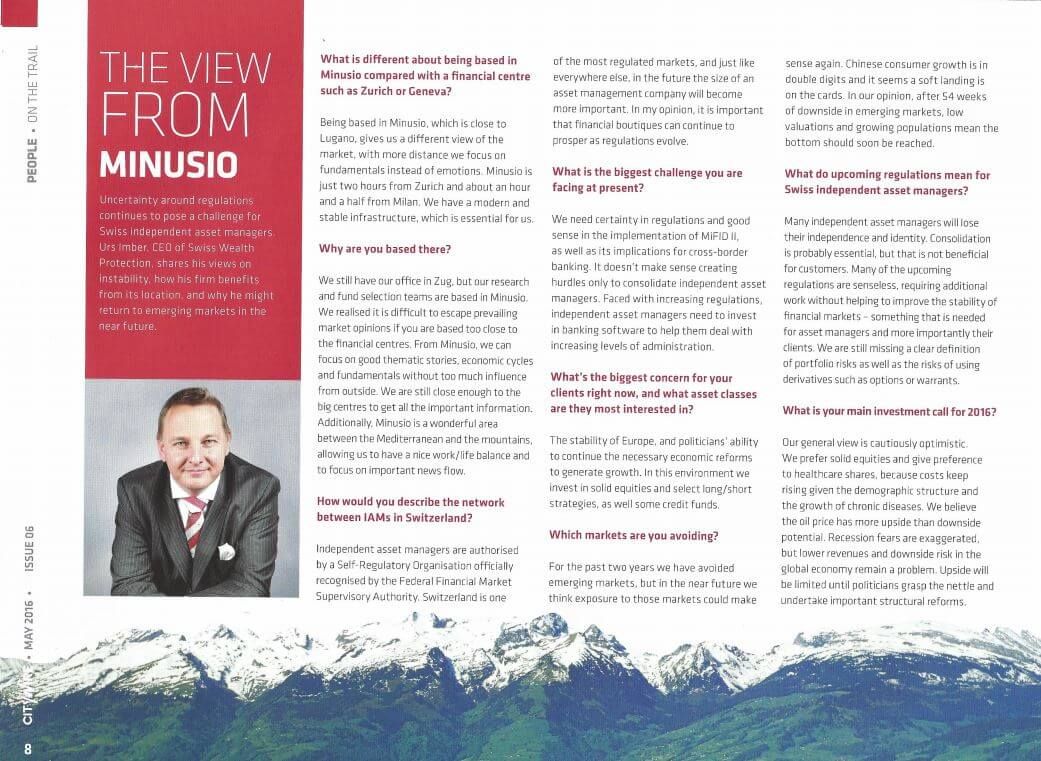
Citywire Magazin – The View from Minusio

Im englischen Citywire Magazin hat unser CEO Urs Imber ein Interview gegeben über die Sicht auf die Märkte aus Zug und Minusio. Citywire Magazine – The View from Minusio EN

Citywire: What is different about being based in Minusio as opposed to other independent asset managers in financial centres like Zurich and Geneva?

 To be based in Minusio close to Lugano gives us a different view to the market with more distance and focused to fundamentals instead of emotions. Minusio is just two hours from Zurich and about one and a half hour away from Milano. We have a modern and stable infrastructure as big cities, what is essential for us.

Citywire: Why are you based there (personal/historical reasons)?

We still have our office in Zug, but our research and fund selection team are based in Minusio. We realised, it is difficult to escape general market opinions, if you are based too close to the financial centres. From Minusio, we focus on good thematic stories, economic cycles and fundamentals without too much influence from outside.

Citywire: Would you say it gives you a different perspective? If so, in what way?

If you go out in Zurich, you meet especially financial friends and talk with them, it is hard to escape mainstream market opinion, but we are still close enough to get all the important information. Additionally, it is a wonderful area between a Mediterranean and mountain landscape to have a nice work life balance and to focus on important news flow.

Citywire: How would you describe the network between independent asset managers in Switzerland?

Independent asset managers are authorised by a Self-Regulatory Organisation (SRO) officially recognised by the Federal Financial Market Supervisory Authority (FINMA). Switzerland is one of the most regulated market and as everywhere, in the future the size of an asset management company would be more important. In my opinion, it is important and enriching that financial boutiques could survive.

Citywire: What is the biggest challenge you are facing at present?

We need certainty in regulations and good sense in the implementation of MiFID II as well its implications for cross-border Banking. It doesn’t make sense creating senseless hurdles only to consolidate independent asset managers. Next to regulations, independent asset manages needs to invest in banking software to provide full and comprehensive services as well to support them for increasing administration work.

Citywire: What’s the number-one concern for your clients right now, and what asset classes are they most interested in?

The stability of Europe, politicians refrain continue the necessary economic reforms to generate growth. In this environment we keep to invest in solid equities and select long/short strategies as well some credit funds.

Citywire: Which markets are you avoiding?

 Since two years we avoid emerging markets, but in near future we think a footprint in those markets could make sense again. China consumer grows with double digits and it seems that a soft landing could work. In our opinion, after 54 weeks of downside of emerging markets, low valuations and growing population the bottom should be reached soon.

Citywire: What do upcoming regulations mean for Swiss independent asset managers?

Many independent asset manager will lose their independence and identity, a consolidation is probably essential, but that is not beneficial for customers. Many of upcoming regulations are senseless, needs additional works, but doesn’t help to improve stability of financial markets as well and even for asset managers more important protecting clients. We still missing clear definition of portfolio risks as well using derivatives like options or warrants.

Citywire: What is your main investment call for 2016?

Our general view is cautiously optimistic, we prefer solid equities and give preference to healthcare shares, because cost keep rising on the demographic structure and growing of chronic diseases. We believe, that oil price has more upside potential instead of downside. The recession fear is exaggerated, but lower revenues and downside of global economic remain as a problem. Upside potential is limited as long central banks not doing their work with important structural reforms.

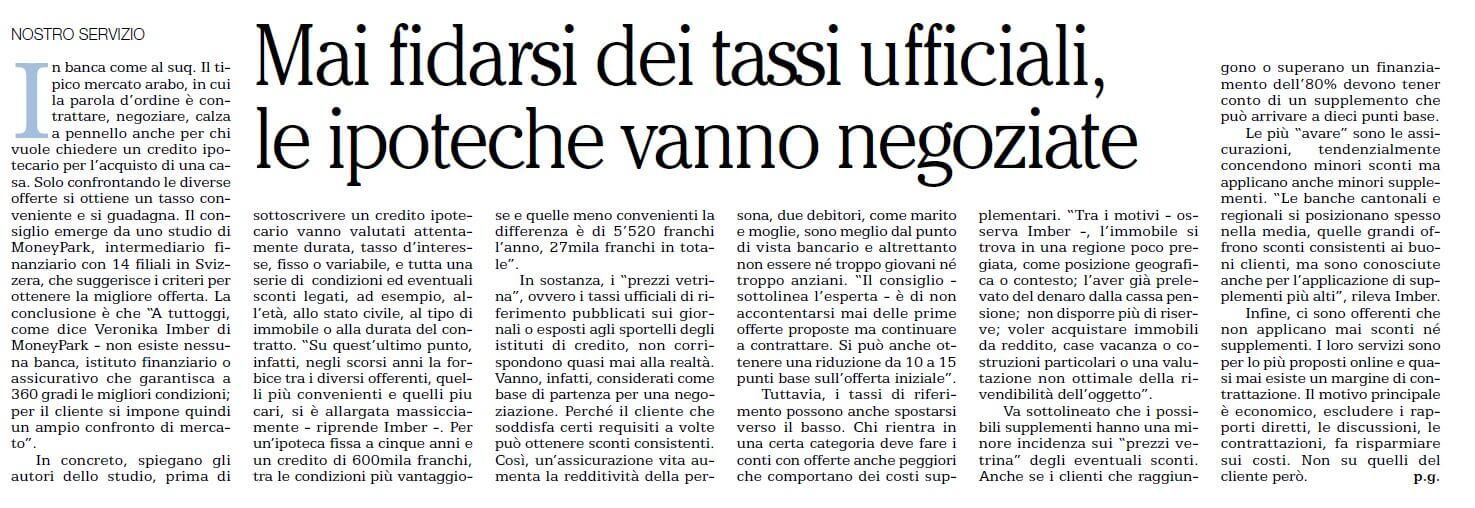
il caffè – MoneyPark Vertrauen Sie niemals den Schaufensterzinsen IT

Im Wirtschaftsteil der Zeitschrift il Caffè haben wir ein Interview über Hypotheken gegeben und aufgezeigt, wie es sich lohnt Anbieter zu vergleichen und wie wir zeitsparend zu noch mehr Erfolg Hand geben. «Mai fidarsi dei tassi ufficiali, le ipoteche vanno negoziate»

In banca come al suq. Il tipico mercato arabo, in cui la parola d’ordine è contrattare, negoziare, calza a pennello anche per chi vuole chiedere un credito ipotecario per l’acquisto di una casa. Solo confrontando le diverse offerte si ottiene un tasso conveniente e si guadagna. Il consiglio emerge da uno studio di MoneyPark, intermediario finanziario con 14 filiali in Svizzera, che suggerisce i criteri per ottenere la migliore offerta. La conclusione è che “A tuttoggi, come dice Veronika Imber di MoneyPark – non esiste nessuna banca, istituto finanziario o assicurativo che garantisca a 360 gradi le migliori condizioni; per il cliente si impone quindi un ampio confronto di mercato”.

In concreto, spiegano gli autori dello studio, prima di gono o superano un finanziamento dell’80% devono tener conto di un supplemento che può arrivare a dieci punti base. Le più “avare” sono le assicurazioni, tendenzialmente concendono minori sconti ma applicano anche minori supplementi. “Le banche cantonali e regionali si posizionano spesso nella media, quelle grandi offrono sconti consistenti ai buoni clienti, ma sono conosciute anche per l’applicazione di supplementi più alti”, rileva Imber. Infine, ci sono offerenti che non applicano mai sconti né supplementi. I loro servizi sono per lo più proposti online e quasi mai esiste un margine di contrattazione. Il motivo principale è economico, escludere i rapporti diretti, le discussioni, le contrattazioni, fa risparmiare sui costi. Non su quelli del cliente però. p.g. sottoscrivere un credito ipotecario vanno valutati attentamente durata, tasso d’interesse, fisso o variabile, e tutta una serie di condizioni ed eventuali sconti legati, ad esempio, all’età, allo stato civile, al tipo di immobile o alla durata del contratto. “Su quest’ultimo punto, infatti, negli scorsi anni la forbice tra i diversi offerenti, quelli più convenienti e quelli piu cari, si è allargata massicciamente – riprende Imber -. Per un’ipoteca fissa a cinque anni e un credito di 600mila franchi, tra le condizioni più vantaggiose e quelle meno convenienti la differenza è di 5’520 franchi l’anno, 27mila franchi in totale”. In sostanza, i “prezzi vetrina”, ovvero i tassi ufficiali di riferimento pubblicati sui giornali o esposti agli sportelli degli istituti di credito, non corrispondono quasi mai alla realtà. Vanno, infatti, considerati come base di partenza per una negoziazione. Perché il cliente che soddisfa certi requisiti a volte può ottenere sconti consistenti. Così, un’assicurazione vita aumenta la redditività della persona, due debitori, come marito e moglie, sono meglio dal punto di vista bancario e altrettanto non essere né troppo giovani né troppo anziani. “Il consiglio – sottolinea l’esperta – è di non accontentarsi mai delle prime offerte proposte ma continuare a contrattare. Si può anche ottenere una riduzione da 10 a 15 punti base sull’offerta iniziale”.

Tuttavia, i tassi di riferimento possono anche spostarsi verso il basso. Chi rientra in una certa categoria deve fare i conti con offerte anche peggiori che comportano dei costi supplementari. “Tra i motivi – osserva Imber -, l’immobile si trova in una regione poco pregiata, come posizione geografica o contesto; l’aver già prelevato del denaro dalla cassa pensione; non disporre più di riserve; voler acquistare immobili da reddito, case vacanza o costruzioni particolari o una valutazione non ottimale della rivendibilità dell’oggetto”.

Va sottolineato che i possibili supplementi hanno una minore incidenza sui “prezzi vetrina” degli eventuali sconti. Anche se i clienti che raggiungono o superano un finanziamento dell’80% devono tener conto di un supplemento che può arrivare a dieci punti base. Le più “avare” sono le assicurazioni, tendenzialmente concendono minori sconti ma applicano anche minori supplementi. “Le banche cantonali e regionali si posizionano spesso nella media, quelle grandi offrono sconti consistenti ai buoni clienti, ma sono conosciute anche per l’applicazione di supplementi più alti”, rileva Imber. Infine, ci sono offerenti che non applicano mai sconti né supplementi. I loro servizi sono per lo più proposti online e quasi mai esiste un margine di contrattazione. Il motivo principale è economico, escludere i rapporti diretti, le discussioni, le contrattazioni, fa risparmiare sui costi. Non su quelli del cliente però.

Finews – MoneyPark nun auch jenseits des Gotthards

Das in der Finanzberatung tätige Unternehmen MoneyPark hat seinen ersten Standort südlich des Gotthards eröffnet.

Seit diesem Monat ist der auf Hypothekar-, Vorsorge- und Anlageberatung spezialisierte Finanzdienstleister MoneyPark in Minusio bei Locarno tätig. Für das Unternehmen ist die Eröffnung im Tessin ein weiterer Meilenstein, um eine unabhängige Hypothekarberatung in der Schweiz zu etablieren, wie es in einer Mitteilung vom Freitag weiter heisst.

Verantwortlich für den Filialaufbau und die Leitung im Tessin ist das 2003 gegründete Unternehmen Swiss Wealth Protection, das von Veronika und Urs Imber geführt wird. Die diplomierte Ökonomin Veronika Imber war mehr als zehn Jahre bei unterschiedlichen Vermögensverwaltern in diversen Positionen aktiv und hat sich aufs Hypothekargeschäft spezialisiert. Früher hat sie unter anderem auch Luft- und Raumfahrttechnik in Moskau, sowie Mathematik und  Volkswirtschaftslehre in Berlin studiert. Urs Imber  ist seit zwanzig Jahren im Banking tätig, von 2000 bis 2002, zählte er zum Gründungsteam der PBS Privat Bank Schweiz, wo er den Aufbau des Wertschriften- und Devisenhandels leitete.

Nun an zehn Standorten präsent Im laufenden Jahr hat MoneyPark bereits fünf Filialen eröffnet. Insgesamt ist das Unternehmen nun an zehn Standorten vertreten: Neben dem neuen Standort Minusio ist MoneyPark in Zürich, Winterthur, Wil, Luzern, Solothurn, Baar, Basel, Baden und Bern mit Büros vertreten.

il caffè – Ein Haus zu kaufen kostet mehr IT

Im Wirtschaftsteil der Zeitschrift il Caffè haben wir ein Interview über Hypotheken gegeben und aufgezeigt, wie es sich lohnt Anbieter zu vergleichen und wie wir zeitsparend zu noch mehr Erfolg Hand geben. Artikel: «Comprare un’abitazione costa di più»

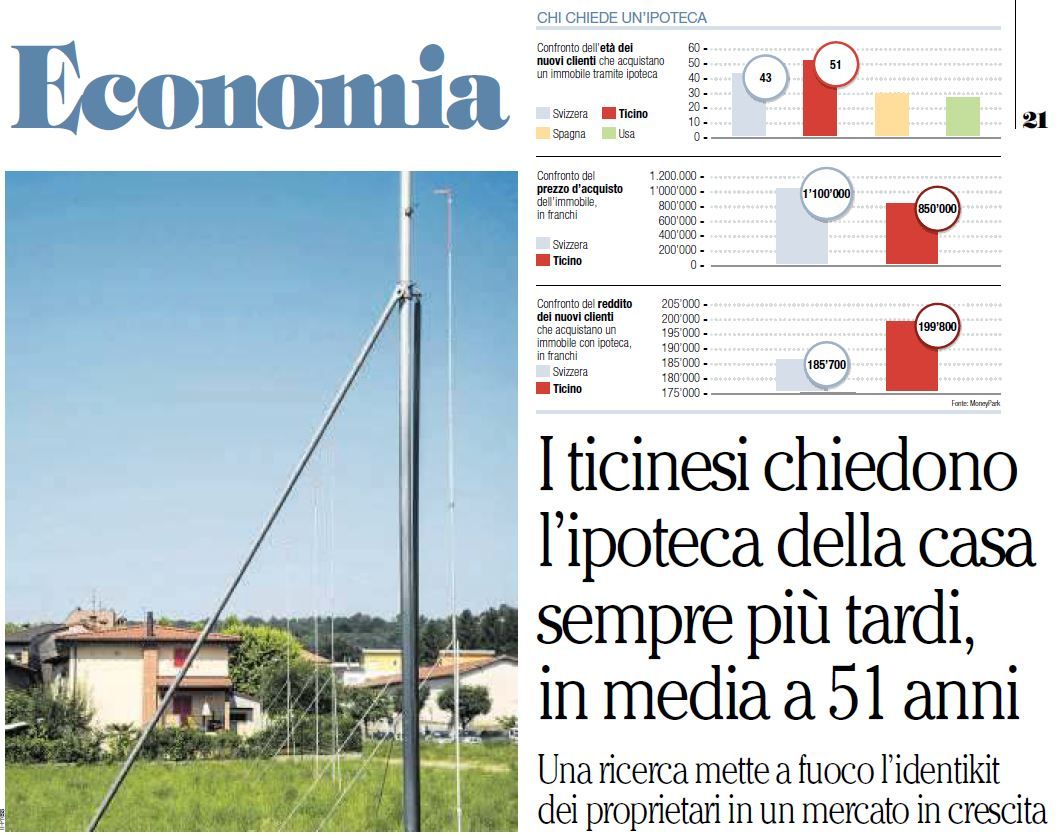
Comprare casa in Ticino costa sempre di più. Negli ultimi anni, le differenze di prezzo delle proprietà immobiliari rispetto al resto della Svizzera sono aumentate. Fino al 2000 non c’era grande differenza, poi la forchetta si è allargata. Al sud delle Alpi i prezzi sono cresciuti assai velocemente. “Ciò è dovuto alla presenza, soprattutto nel Locarnese e nel Luganese, di molte case secondarie per lo più occupate da ricchi cittadini germanofoni”, afferma Veronika Imber, dell’agenzia MoneyPark di Minusio.

Proprietari che oltre scegliere il Ticino per svernare, contribuiscono a consolidare il mercato immobiliare cantonale, considerato dallo studio come uno dei più sicuri a livello nazionale. “In media chi contrae un debito ipotecario in Ticino è più abbiente – afferma l’esperta -, e paga con maggiore puntualità e regolarità le rate delle ipoteche”. A ciò potrebbe contribuire anche il fatto che il prezzo degli immobili risulta inferiore rispetto agli altri cantoni. Ma il mercato immobiliare ticinese ha anche altre caratteristiche. “La volatilità è una di esse – continua Imber -. I prezzi dei condomini al sud della Svizzera sono esposti ad oscillazioni più forti”. E, tornando alle seconde case, è proprio questa tipologia di abitazione che viene sacrificata quando subentrano delle difficoltà finanziarie. Poiché è ovvio che quando scarseggiano i soldi, è la casa di vacanza ad essere venduta. Tutte particolarità che non concernono solamente le prime case unifamigliari, ma anche le proprietà per piani. Per questo i clienti ticinesi devono monitorare il mercato con grande attenzione prima di lanciarsi. Anche se nel cantone un quarto delle ipoteche rimanda a persone che esercitano un’attività in proprio, difficilmente finché non si ha l’assoluta certezza di poter fare fronte al debito, i liberi professionisti ne contraggono uno molto pesante per la costruzione della casa. Anche perché la sicurezza economica si raggiunge solitamente ad un’età piuttosto avanzata.

“Dopo i 50 anni si è molto prudenti ad attingere dalla propria cassa pensione – sottolinea l’esperta -. Non solo perché si comincia a pensare alla vecchiaia, ma anche e soprattutto perché per costruirsi un’abitazione non è più possibile ritirare la totalità della rendita del secondo pilastro”. A quel punto diventano materia di riflessione anche gli ammortamenti che sono difficili da coprire prima della fine dell’attività lavorativa. “Molti preferiscono perciò investire di meno, ma essere sicuri di poter pagare tutto il dovuto”, dice Veronika Imber. Perciò entra in linea di conto la proprietà di un terreno. Se si possiede la superficie, si contrae più facilmente il debito. Anche a costo di dover fare sacrifici nella quindicina d’anni che precedono la fine della carriera lavorativa. o.r.

„Gier frisst Hirn“ – Kreditrisiken dürfen nicht unterschätzt werden!

Bei der Geldanlage gibt es keinen „Free lunch“. Dennoch gilt bei vielen Privatanlegern nach wie vor das Gesetz der grossen Zahl: Je höher der versprochene Ertrag, desto besser. Die Folge „Gier frisst Hirn“. Wer sich von grossen Zahlen vor dem Prozentzeichen blenden lässt, der ist vor grossen Verlusten nicht sicher. Eines ist bei der Geldanlage sicher, es gibt es keine Geschenke.

Höhe Rendite sind grundsätzlich mit hohem Risiko verbunden. Schauen wir uns Beispiele an, die diese Erfahrung belegen. Sparer die sich von den Rekordzinsen, mit denen die isländische Kaupthing-Bank Mitte 2008 auf den Markt drängte, verführen liessen mussten dieses schmerzlich lernen. Wenige Monate später stand das Institut vor der Zahlungsunfähigkeit, Kundenkonten wurden eingefroren, Zigtausende mussten um ihr Erspartes bangen, viele verloren grosse Summen. Das deutlich erhöhte Ausfallrisiko isländischer Finanzinstitute war freilich am Markt für Kreditausfallversicherungen schon vorher erkennbar gewesen. Einige Jahre früher machten die Anleger ähnliche Erfahrungen mit Anleihen des Staates Argentinien. Auch hier gab es „super“ Renditen zu verdienen.

Ähnliche Erfahrungen machten Anleger mit strukturierten Produkten. Lehman Brothers hatten kurz vor ihrer spektakulären Insolvenz im September 2008 noch Zertifikate zu verlockenden Konditionen angeboten. Wer bewusst oder wegen „falscher Beratung“ in die Papiere investierte, hatte später Verluste hinzunehmen. Nach den Erfahrungen vom Herbst 2008 sollte aber kein Privatanleger mehr blind auf die Unmöglichkeit eines weiteren Emittenten Ausfalls vertrauen. Der neue Leitsatz heisst: jeder noch so guter Schuldner kann zahlungsunfähig werden.

Das Gegenparteirisiko muss vor und während des Investments im Blick behalten werden – durch Beobachtung des Emittenten-Ratings oder der Kosten der entsprechenden CDS. Minimiert ist das Gegenparteirisiko bei pfandbesicherten Zertifikaten oder solchen von Instituten mit Staatsgarantie. Durch die höhere Sicherheit fällt freilich auch die Rendite entsprechend niedriger aus.

Quelle: Rhein Investors AG, Basel

Ratgeber

Wie die Bewertung einer Immobilie funktioniert

Ratgeber

Was muss ich bei der Hypothek im Alter beachten?

Presseartikel

Ticino Business – Warum sollten Unternehmer die Frage nach dem «Warum» beantworten?

Presseartikel

LaDomenica – Das Eigenheim ist nicht für alle möglich

Ratgeber

Das 1 x 1 der Hypotheken

Presseartikel

IL Caffè – Die «rent to buy»-Formel und ihr Debüt auf dem Markt

Ratgeber

Direkte und indirekte Amortisation

Presseartikel

Ticino Business – Hypothekenvergleich über 100 Finanzierungspartner

Ratgeber

Mit dem Baukredit zum Traumhaus

Ratgeber

Hypothek ablösen – 10 Tipps –

Ratgeber

Säule 3a im Überblick

Presseartikel

il Caffè – Fokus Immobilien (IT)

Presseartikel

Ticino Business – Hypothek: die optimale Erweiterung (IT)

Presseartikel

laRegione – Finanzierung von Renditeobjekten

Presseartikel

laRegione – Tipps für die Verlängerung Ihrer Hypothek

Presseartikel

il Caffè – Es ist besser, das Haus zu kaufen als es zu mieten (IT)

Presseartikel

Citywire Magazin – BAD OMENS? – Ausblick 2019

Presseartikel

laRegione – Kein Eigenmietwert, moderate Preissteigerung (IT)

Presseartikel

il Caffè – Die Reise des Eigenmietwertes

Presseartikel

il Caffè – Hauskauf erst ab 44 Jahren (IT)

ipoteca.ch
Via Luigi Canonica 14
6900 Lugano
+41 91 922 00 49

Auf Karte anzeigen 

info@ipoteca.ch

ipoteca.ch ist eine Marke von feyn

Impressum
Datenschutz

Copyright 2021